Auf schmalem Grat

Im Rückblick war 2023 ein gutes Jahr, denn europäische und US-Aktien, Anleihen und Gold entwickelten sich positiv. Es war dennoch kein einfaches Jahr, denn vieles kam anders als von den meisten gedacht. Wider Erwarten kam Europa gut durch den Winter, schwächte sich dafür aber im 2. Halbjahr wirtschaftlich ab. Während die US-Wirtschaft sich – trotz zwischenzeitlicher Bankenkrise – als erstaunlich robust erwies, konnte die chinesische Konjunktur nach dem Ende der Corona-Beschränkungen nur allmählich wieder Fuß fassen. Die Kommunikation der Notenbanken verlief wechselhaft, was eine hohe Volatilität an den Zinsmärkten bewirkte und auch an den Aktienmärkten zu deutlichen Ausschlägen beitrug.

Bevor Sie weiterlesen ....

... hier ein redaktioneller Hinweis:

Aus Nachhaltigkeitserwägungen stellen wir unseren Kapitalmarktbericht nicht mehr in Papierform sondern lediglich digital zur Verfügung. Wenn Sie keinen Bericht verpassen möchten, sind Sie eingeladen, ihn zu abonnieren. Das geht sehr einfach über diesen Link und dort dann den Betreff "Kapitalmarktbericht abonnieren" auswählen. Vielen Dank für Ihr Interesse - und den Schutz unserer Umwelt.

(Link zum PDF des Berichts am Seitenende.)

Der Zins ist zurück, nicht nur in nomineller Hinsicht. Die über Erwarten und trotz bereits wieder rückläufiger Inflation deutlich angehobenen Zentralbanksätze sorgten für einen spürbaren Anstieg der Realzinsen. Sie erreichen in den USA mit über 2 % für einjährige Anlagen derzeit wieder das Niveau von vor 15 Jahren (vor der Finanzkrise). Auch in Europa werden vielerorts bereits wieder positive Realrenditen erreicht. Diese Entwicklung voraussehend, wäre man wohl nicht zu dem Schluss gelangt, dass an den Aktienmärkten der Technologiesektor – wegen der oft verzögerten Gewinnkurve besonders zinsreagibel – am besten abschneiden wird. Auch dass der Goldpreis in diesem Umfeld sein bisheriges Allzeithoch überschreiten würde, dürfte kaum jemand in den Karten gehabt haben. Wer in Ansehung der konjunkturellen und der Zinsrisiken mit vorsichtiger Zurückhaltung an den Märkten agierte, konnte nur mit Mühe Performance erzielen, denn über weite Strecken des Jahres war die Marktbreite gering und nur wenige stark kapitalisierte Aktien hoben den Gesamtmarkt. Strategien, die auf konjunktur­reagible Substanzwerte oder auf mittelgroß kapitalisierte Titel setzen, schnitten mitunter deutlich unterhalb der gängigen Indizes ab. Selbst Investitionen in Unternehmen, welche die Energiewende vorantreiben - das Mega-Thema dieser Zeit – waren nicht profitabel, im Gegenteil: Während in 2023 so viele fossile Rohstoffe gefördert wurden, wie nie zuvor, verlor der Renewable Industrial World Index ein Viertel seiner Marktkapitalisierung.

WO WAR REZESSION?

Das abgelaufene Jahr war eine Zeit des Wartens auf die von vielen Konjunkturforschern vorhergesagte Rezession, ausgehend von den USA. Auch der IWF hatte vor Jahresfrist eine "weltweite Rezession" kommen sehen. Die deutliche Mehrzahl der Bankanalysten sagte denn auch einen Einbruch an den Kapitalmärkten voraus, bevor sich aufhellende Konjunkturdaten die Börsen wieder beflügeln sollten. Tatsächlich haben sich die Annahmen jedoch als zu pessimistisch erwiesen und – mit Ausnahme von Deutschland – ergab sich ein unerwartet robustes Konjunkturbild. Aber: Aufgeschoben ist nicht aufgehoben – und so erwartet das Gros der Bankökonomen und Marktstrategen nun für dieses Jahr das Eintreten einer allerdings kurzen und wenig ausgeprägten rezessiven Phase. Unisono wird mit geringerem Wachstum als für 2023 gerechnet, allerdings auf das Gesamtjahr gesehen noch mit einem Plus. Das Basisszenario ist also eine kurze konjunkturelle Delle, gefolgt von einem schnellen und kräftigen Wieder­anstieg. Auf dieser Grundlage wird ab dem zweiten Quartal mit – zum Teil erheblichen – Zinssenkungen für kurze Laufzeiten gerechnet. Die derzeit negative Zinsstrukturkurve könnte dadurch steiler werden, möglicherweise positiv. Beginnt dann tatsächlich der Start einer neuen Konjunktur­phase, könnte dies die Aktienmärkte und andere Risikoanlagen weiter stützen. Tatsächlich sind die jüngsten Inflationsdaten, etwas schwächer werdende wirtschaftliche Frühindikatoren und die ersten Signale der Noten­banken in Richtung möglicher Zins­senkun­gen mit diesen Erwartungen konsis­tent. Allerdings haben die Märkte dieses Szenario seit Mitte November weitgehend eingepreist und in ihrem Zins­optimismus viel­leicht auch bereits übertrieben. Tritt das konsensual erwartete Szenario ein, könnte weiteres Potential begrenzt sein.
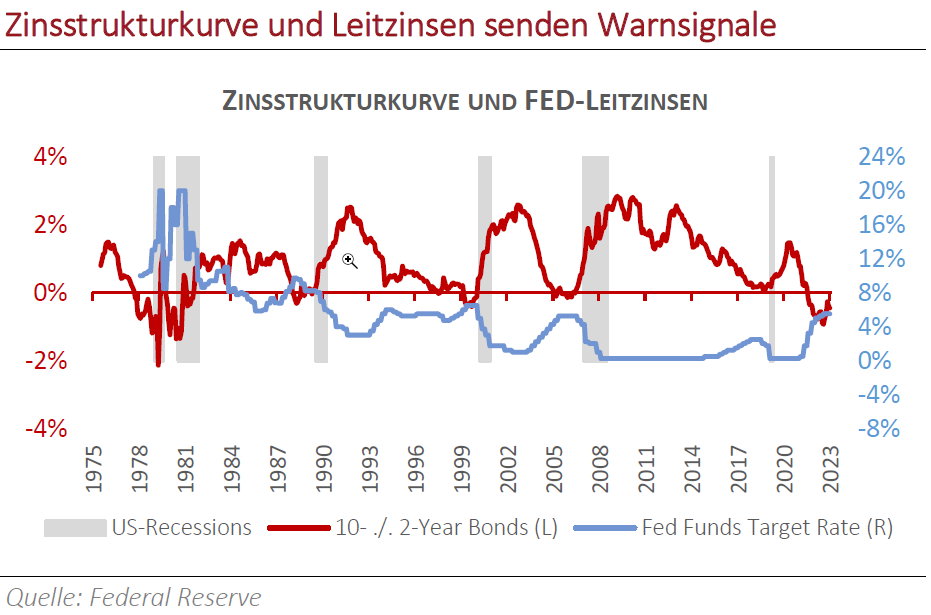
Zinsstrukturkurve und Leitzinsen senden Warnsignale

Darum bleibt wichtig, sich der Risiken für das Basis­szenario fortgesetzt bewusst zu sein. Auch 2024 könnte wieder vieles anders kommen. Schließlich waren die zurückliegenden Maß­nahmen der Noten­banken historisch außergewöhnlich, denn kaum jemals zuvor sind die Zinsen in so kurzer Zeit so steil angehoben worden. Die Leitzinsen sind nunmehr auf dem höchsten Stand seit 20 Jahren angekommen. Allerdings kommen die Effekte restriktiver Geldpolitik in der Wirtschaft grund­sätzlich erst nachgelagert zur Wirkung. Zumindest in den USA haben die Maßnahmen bisher wenig erkennbare Spuren hinterlassen und die FED schätzt, dass wenigstens noch ein Drittel der Effekte auf das BIP und die Hälfte der Auswirkungen auf den Arbeitsmarkt ausstehen.

ENDE DER ZINSANHEBUNGEN VORAUS

Hinreichend sicher erscheint aus heutiger Sicht, dass FED und EZB ihre Leitzinsen nicht weiter anheben werden. Spannend wird sein, ob tatsächlich bald Zinssenkungen erfolgen und aus welchem Grund. Wird die Inflation sich weiter so stark ermäßigen, dass der Wirtschaft gefahrlos Kapital zu wieder günstigeren Konditionen zur Verfügung gestellt werden kann? Oder werden die zeitverzögerten Effekte der zurückliegenden Maßnahmen für eine so deutliche wirtschaftliche Abkühlung sorgen, dass Zinssenkungen unabwendbar sind. Dies sind völlig gegensätzliche Pole. Für die Kapitalmärkte wird elementar sein, in welche Richtung die Nadel ausschlägt.

Nachdem vor Jahresfrist das Basisszenario einer unvermeidbaren Rezession in den Köpfen war, sind sich die Ökonomen heute in beeindruckender Mehrheit einer weichen konjunkturellen Landung gewiss, in dessen Verlauf die Zinsen um mindestens einen Prozentpunkt zurückgenommen werden. Diese Einschätzung berücksichtigt allerdings nicht, welche Kriterien die Erwartung einer fortgesetzt höheren strukturellen Inflation erzeugen könnten: Corona und die Russland-Invasion haben den Globalisierungsprozess jäh zum Stillstand gebracht, sogar Gegenteil verkehrt. Das verkürzt die Lieferwege, verlagert aber die Herstellungsprozesse an teurere Produktionsstandorte. Auch der über Jahrzehnte vernachlässigte, nun umso notwendigere Klimaschutz ist nicht zum Nulltarif zu bekommen und verteuert Produkte wie auch Dienstleistungen. Dies könnte begleitet werden von wieder anhaltend steigenden Rohstoffpreisen, die sich im vergangenen Jahr – insbesondere im letzten Quartal – deutlich verbilligt haben. Vor allem Industrierohstoffen könnte aufgrund des Bedarfs für den Energiewandel eine anhaltende Verteuerung bevorstehen. Nicht zuletzt: Die alternde Bevölkerung in der westlichen Welt verursacht einen Rückgang der Ersparnisse und verknappt respektive verteuert den Wirtschaftsfaktor Arbeit.

GRATWANDERUNG FÜR NOTENBANKEN

Eine durchaus diskutable Variante wäre darum, dass die Inflation sich gar nicht so bald und/oder so stark ermäßigt, sondern dass die Wirtschaft zwar nachgibt, gleichzeitig aber die Preise eben nicht einknicken. Sofern dies tatsächlich im Rahmen